预付卡门店倒闭,如何顺利退费?——单用途商业预付卡代理销售场景下的维权指南
预付卡消费已成为日常生活中的常见支付方式,但门店突然倒闭、老板跑路的事件屡见不鲜,尤其在单用途商业预付卡通过代理销售的模式下,消费者退费更是难上加难。本文将从法律依据、责任主体、实操步骤和预防建议四个维度,为你梳理一条清晰的退费路径。
一、什么是单用途商业预付卡?代理销售意味着什么?
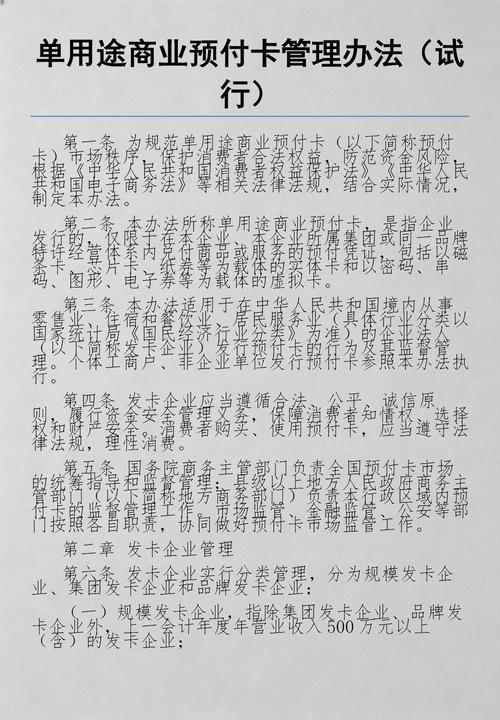
单用途商业预付卡是指由某一企业或企业集团发行,仅限于在本企业或本集团所属门店内使用的预付卡,如超市卡、美容卡、健身卡等。根据《单用途商业预付卡管理办法(试行)》,发卡企业需进行备案并遵守资金存管等规定。
代理销售则是指发卡企业委托第三方(如代理商、分销平台)销售预付卡。此时,消费者可能从代理商处购卡,但用卡仍在发卡企业门店。一旦门店倒闭,消费者往往面临“发卡方找不到、代理方推责”的困境。
二、门店倒闭,谁该负责退费?
法律上,退费责任的承担主体需根据合同关系判断:
- 发卡企业:是预付卡合同的相对方,负有兑付商品或服务的义务。门店倒闭不等于企业注销,即使门店关闭,只要企业法人未注销,就应继续承担退款责任。若企业已进入破产程序,消费者可作为债权人申报债权。
- 代理销售方:如果代理商以自己名义销售卡券,或与发卡企业存在连带责任约定,消费者可要求代理商承担退款责任。但若代理商仅作为中介,且能证明购卡款已交付发卡企业,则直接追责代理商较难,但仍可将其列为共同被告。
- 场地出租方:若门店租赁场地经营,出租方未尽到审查义务或存在过错(如明知无证经营仍出租),可能承担补充责任。
- 品牌加盟体系:若是加盟店,品牌方若对加盟店有管理控制、收取加盟费或统一收银,可能需承担连带责任。
三、顺利退费的实操步骤
1. 第一时间固定证据
- 购卡凭证:纸质卡、电子卡截图、购卡合同、发票或收据。
- 支付记录:微信/支付宝转账截图、银行流水。
- 沟通记录:与商家、代理商的聊天记录、通话录音。
- 门店倒闭证据:现场照片、物业告示、媒体报道等。
2. 明确责任主体并协商
先联系发卡企业或代理商,明确提出退款要求。若对方推诿,可发送书面《退款告知函》(留存邮寄凭证),限定合理期限。
3. 向监管部门投诉
- 商务部门:单用途预付卡由商务部门监管,可向当地商务局投诉未备案或违规发卡行为。
- 市场监管部门:拨打12315投诉虚假宣传、欺诈销售。
- 消协:请求消费者协会介入调解。
4. 申请支付平台冻结或退款
若通过第三方支付平台购卡,可尝试联系平台客服,说明情况并要求冻结未结算款项。部分平台有消费者保障机制。
5. 法律诉讼
协商、投诉无果时,可向法院起诉。注意:
- 被告选择:将发卡企业、代理商、场地出租方等列为共同被告。
- 诉讼请求:要求退还卡内余额及利息。
- 小额诉讼:金额较小可适用小额诉讼程序,一审终审,快速解决。
- 集体维权:联合其他消费者共同起诉,降低个人成本,提高胜诉影响力。
6. 破产债权申报
若发卡企业已申请破产,消费者需在法院规定期限内向破产管理人申报债权,提供证据,参与破产财产分配。
四、代理销售模式下的特殊要点
- 看合同相对方:购卡时看清合同盖章主体是发卡企业还是代理商。若代理商以自己名义签约,可直接向代理商索赔。
- 查备案信息:通过商务部“单用途商业预付卡业务信息系统”查询发卡企业是否备案。未备案企业风险更高。
- 留代理商信息:保留代理商名称、联系方式、地址,以便追责。
- 注意“概不退款”条款:此类格式条款常因排除消费者主要权利而无效,可主张无效。
五、预防建议:事前防范胜于事后维权
- 小额充值:避免一次性大额充值,缩短消费周期。
- 查备案:优先选择已备案的发卡企业。
- 签合同:索要并保存书面合同,明确退款条款。
- 拒绝个人转账:尽量通过对公账户或正规平台支付,避免向个人微信、支付宝转账。
- 关注经营状况:发现门店异常(如频繁换老板、拖欠工资)及时消费或要求退款。
##
预付卡门店倒闭后退费虽棘手,但并非无路可走。关键在于迅速行动、锁定责任主体、多渠道施压。在单用途商业预付卡代理销售场景中,消费者更需擦亮眼睛,厘清合同关系,保留完整证据。记住:法律不保护躺在权利上睡觉的人。及时维权,才能最大程度挽回损失。
如若转载,请注明出处:http://www.ts-greens.com/product/56.html
更新时间:2026-09-18 12:50:53